本ウェブサイトでは、Cookieを利用しています。本ウェブサイトを継続してご利用いただく際には、当社のCookieの利用方針に同意いただいたものとみなします。
 CIA
- 2026/10/07公開
- 2026/10/07更新
「経営から頼られる人は何を知っているのか ~ガバナンス・リスクマネジメントの実践知~」
近年、企業を取り巻くリスクが複雑化・多様化する中で、ガバナンスやリスクマネジメントの重要性がかつてないほど高まっています。経営層が内部監査や内部統制部門に求める役割も、単なる「ルールの準拠性チェック」から「攻めの意思決定を支えるビジネスパートナー」へと変化しつつあります。
本イベントでは、大手精密機器メーカーで国内外のグループ会社を多数経験し、現在は医療機器事業部門の内部統制推進を担当されているCIA(公認内部監査人)ホルダーの守田航平氏をお迎えしました。経営から信頼される人材に共通する視点や、不正を未然に防ぐ仕組みづくり、さらにはAI時代における専門性のあり方について、実務経験に基づいたリアルな知見をQ&A形式でお届けします。
登壇者紹介
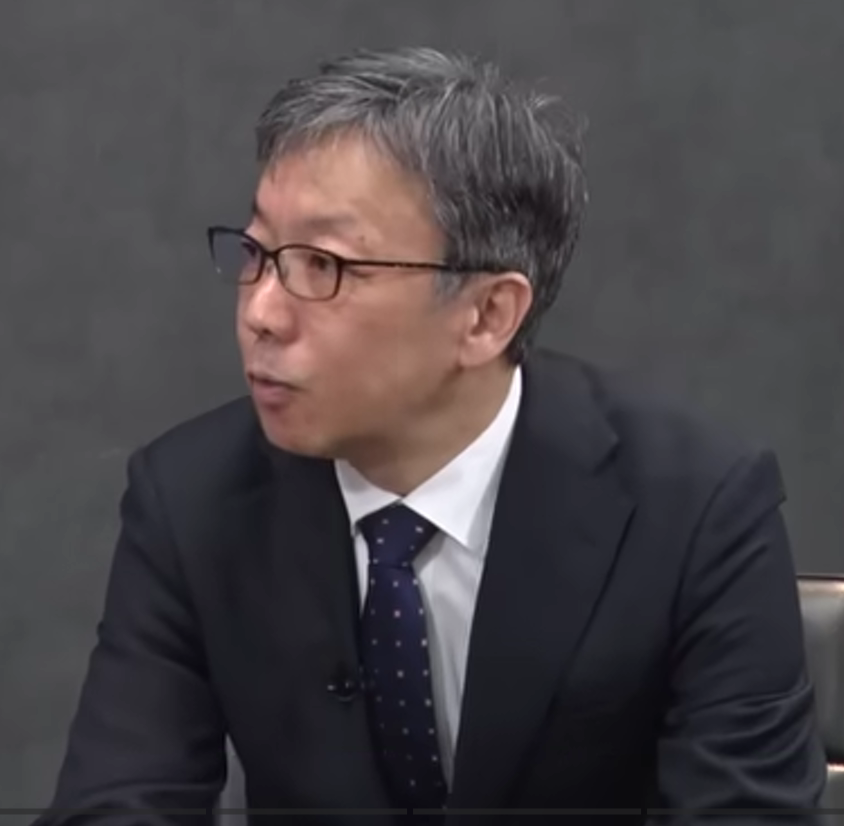
守田 航平 氏
大手精密機器メーカー 管理統括センター 内部統制推進担当
海外現法(フランス)および国内グループ会社(7社)にて、製造原価の低減、新会社・新工場の設計・設立、新規事業の企画推進業務などを幅広く経験。2024年より医療機器事業部門の内部統制推進を担当。企業環境の変化に伴い、ガバナンスやリスクマネジメントを体系的に学ぶ必要性を感じてCIA資格を取得。リスクに強い内部統制プロセスを設計することで、経営層や現場に安心・安全を提供することにやりがいを見出している。
Q1. 近年、ガバナンスやリスクマネジメントの重要性が急速に高まっている背景には、どのような要因があるのでしょうか。
守田氏: 制度面における大きな動きとして、金融庁と東京証券取引所の共同によるコーポレートガバナンス・コードのアップデートが挙げられます。この改定では「変革の実質化」と「成長投資の要請」が強く打ち出されました。本質的にガバナンスを改革し、人的資本や成長投資へ適切に経営資源を配分することが求められており、取締役会が経営層不断の説明責任を明確に果たすこと、そして独立社外取締役の資質向上が謳われています。
こうした制度的な背景に加え、企業が競争力を持って変化に対応していくためには、単なる「守り」のガバナンスだけでは不十分です。守りを前提とした上で、いかに攻めの姿勢でリスクを取っていくかという観点から、ガバナンスやリスクマネジメントの重要性が現場レベルでも強く意識されるようになっています。
Q2. 変化の激しいビジネス環境において、経営層は内部監査や内部統制部門に対してどのような役割や期待を寄せているのでしょうか。
守田氏: IPPF(専門職的実施の国際フレームワーク)のスリーラインモデルにおいて、第2線の内部統制と第3線の内部監査が連携することが基本となります。その中で経営層から求められているのは、単に不備を指摘するだけの監査から脱却し、「信頼されるビジネスアドバイザー」になることです。意思決定のスピードを支え、適切にリスクを取ってリターンを最大化するための、いわば「攻めのガバナンス・リスクマネジメントの羅針盤」としての役割が期待されています。
PwCの内部監査成熟度モデルが示すように、監査部門は「準拠性の検証者」から「問題発見者」、そして最終的には「信頼されるビジネスアドバイザー」へとレベルアップしていく必要があります。事業の複雑化やスピードの加速に伴い、経営層の目が現場の隅々まで行き届かなくなっているのが実情です。だからこそ、経営の死角や現場の潜在リスクを予見し、実効的な改善力を発揮することが、内部監査・内部統制部門に強く求められています。そのためには、ITや会計、さらには工学や統計学(データアナリティクス)などの専門スキルを駆使し、プロセスの本質を理解して改善点を見抜く力が個人にも必要とされています。
Q3. 組織内での不正や不祥事を未然に防ぐために、実務上どのような視点や仕組みづくりが必要になるのでしょうか。
守田氏: 不正の「機会」を排除する仕組みづくりが第一歩となります。私が実務やこれまでの検証を通じて感じている「不正が発生しやすい環境」には、いくつかの特徴があります。例えば、本社の目が届きにくい僻地の子会社やグローバル拠点、経営層や現場の関心が薄いノンコア事業、挨拶や感謝の言葉が交わされないコミュニケーションが希薄な職場などです。個人に目を向ければ、特定の人に業務が長年固定化されている状況や、職場内で物理的に目に触れにくい場所にいるケース、あるいは上意下達のプレッシャーによるハラスメントが挙げられます。
これらがあるからといって必ず不正が起きるわけではありませんが、不祥事が発生した職場を検証すると、こうした特徴が重なっていることが多いのも事実です。
人は置かれた状況によって、やむなく不適切な行動をとってしまう弱さを持っています。だからこそ、人を責めるのではなく、仕組みによって機会を排除しなければなりません。具体的には、会計プロセスにおける職務の分離(承認、記録、保管の分離)の徹底、バウチャーパッケージの照合、簿外処理をあぶり出すテスト、未着品の確認といった内部統制技術を組み込みます。また、ITシステムにおいては、最もリスクの高い「入力段階」での統制を強化し、改ざんやミスを防ぎます。
さらに、現場で使われるQC七つ道具などの手法を応用し、継続的なモニタリング体制を構築することも有効です。将来的にはサンプリングベースの監査から、常時モニタリングへと移行していくでしょう。
これらに加え、通報者が不利益を被らない実質的な「内部通報制度」の運用、人は弱い生き物であるという「性弱説思考」に基づき、現場が心理的プレッシャーで潰れずに声を上げられる「心理的安全性」のある風土醸成が不可欠です。そして、経営層や組織が自社の商品力(品質、機能、サービス)を正しく認識することも重要です。実力値に合わない無理な目標や戦略を現場に強いることが、結果として不正や不祥事を引き起こす一因になるため、市場競争力を見極めた実行可能性のある戦略を練ることが、根本的な予防策につながります。
Q4. AI技術が急速に普及するこれからの時代において、人間だからこそ価値を発揮できる専門性とはどのようなものでしょうか。
守田氏: ピーター・ドラッカーの「風土は戦略を軽々と食す(Culture eats strategy for breakfast)」という言葉の通り、どんなに優れた戦略や内部統制を設計しても、歪んだ組織カルチャーの前では無効化されてしまいます。AI時代において定型的な統制業務が自動化されていくからこそ、人間には、倫理観や価値観、行動様式、誠実性といった「インビジブル(目に見えない)な領域」を評価し、運用する能力が求められます。最近では、企業のカルチャーそのものを監査対象とする手法も注目されています。
また、AIを単なる汎用ツールとして使うだけでなく、自社独自のルールや決裁権限、組織風土、カルチャーを学習させた「独自のAIエージェント」を開発し、組織の成熟度に合わせて応用していくスキルも必要です。
ガバナンス・コードの改定でも「人への投資」が最重要テーマとして掲げられています。イノベーションを促す組織風土を醸成するためには、人間中心の文脈を理解し、倫理的な判断力を備え、チェンジマネジメント(変革管理)を推進できる専門性が欠かせません。内部統制や監査の技術に加え、経営、IT、工学などの多様なスキルを掛け合わせた「ハイブリッドな専門性」を持つ人材が、これからの時代に価値を発揮し続けると考えています。
Q5. 実際の監査において、組織の「カルチャー(風土)」は個別の監査項目として設定するのでしょうか。それとも監査の視点として組み込むのでしょうか。
守田氏: どちらのアプローチも存在します。カルチャーに特化した監査項目を個別に設けて、年間の監査計画に組み込んでいる企業もあります。最近では、AIなどのテクノロジーを活用して組織カルチャーを定量・定性的に分析し、一つの独立したテーマとして監査を実施するケースも増えています。これは非常に難易度が高く、レベルの高い監査手法と言えます。一方で、通常の業務監査の中で、課題の背景にある真因として組織風土やカルチャーに着目するという視点を持つことも、同様に重要です。
Q6. 内部監査部門とは異なる、内部統制部門ならではの仕事の面白さややりがいはどこにありますか。
守田氏: 内部監査部門には独立性が強く求められますが、内部統制部門は第1ライン(現場)や第2ライン(管理部門)とより近い距離で関わることができます。自らが培ってきた実務経験やスキルを活かし、現場の担当者と一緒に業務プロセスを改善し、その成果を直接分かち合える点に、内部統制ならではの面白さとやりがいを感じています。一部の内部監査にみられる「指摘すること自体が目的の監査」ではなく、現場に寄り添いながら、より強固で効率的な仕組みを共に作り上げていくプロセスに深い魅力があります。
Q7. 内部監査や内部統制の重要性について、経営層からの理解や予算を十分に得られない場合、実務担当者はどのように働きかけるべきでしょうか。
守田氏: 現場が腹落ちするようなプロセス改善を行い、それによって「会社が良くなった」「経営層が最も懸念していたリスクを解決できた」という小さな成果を地道に積み重ねていくことが大切です。具体的な成果を示すことで、経営層も部門の重要性を認識し、予算やリソースの配分に前向きになります。
また、すぐに改善に至らなくても、経営層の目が届かなくなっている「現場の実情」を正しく把握し、それを経営層が理解できる言葉に翻訳してエスカレーションするだけでも大きな価値があります。現場のリアルな声を上に届けるパイプ役となることで、経営判断に貢献し、部門の存在意義を認めてもらうことができます。
Q8. 財務・会計分野に特化した監査から、人事や労務、環境といった非財務分野へ監査領域を広げていくためのアドバイスをお願いします。
守田氏: 歴史的に、SOX法(内部統制報告制度)などの影響から、内部監査は財務や会計分野に特化しがちでした。しかし、企業の不正や不祥事の多くは、職場風土や非財務分野の業務リスクに起因しています。
COSO(トレッドウェイ委員会支援組織委員会)のフレームワークでも、内部統制やERM(全社的リスクマネジメント)の基盤として最初に挙げられているのは「統制環境」や「ガバナンスとカルチャー」です。会計上のミスや定型的な不正のチェックは、今後AIの力を借りて自動化・効率化していくべき領域です。その上で、内部監査部門はガバナンスやカルチャーといった非財務領域へと視野を広げ、組織全体の健全性を評価していく必要があります。この領域の監査を強化することが、企業が安心して「攻めの戦略」に挑戦できる土台となります。
Q9. 守田様がCIA(公認内部監査人)の資格を取得される際、最も苦労された点や、それをどのように乗り越えたかを教えてください。
守田氏: 私自身、監査の実務経験が浅い状態で挑戦したのですが、最も苦労したのは「自社流・自分流の監査のやり方」を試験に持ち込んでしまうことでした。実務での経験や自社のルールに基づいて問題を解こうとすると、CIA試験の基準とはズレが生じてしまい、不合格になってしまうのです。
CIA試験は、IPPFやグローバル内部監査基準(GIAS)といった国際基準に則って回答することが求められます。そのため、一旦「自分流の経験」を脇に置き、国際基準の考え方を徹底的に頭に叩き込む必要がありました。また、試験問題の過去問が公開されておらず、受験者間での情報共有も禁止されているため、学習の方向性を掴むのにも苦労しました。アビタスのテキストを隅々まで読み込み、MC(多肢選択)問題を隙間時間に繰り返し解くことで、基準の「本質」を理解するよう努めました。
Q10. 監査などの大きなイベントがない「平時」において、内部統制部門はどのような業務に取り組み、どのような点に留意しているのでしょうか。
守田氏: 内部統制部門のミッションは、監査のタイミングに合わせることではなく、平時から現場の業務プロセスが健全かつ有効に機能し続けるようにすることです。そのため、平時には現場のメンバーと一緒に業務プロセスを設計し、無理なく運用できる仕組みへと改善し続ける業務に注力しています。
また、内部監査部門から指摘や改善提言を受けた事項については、その場限りの修正で終わらせず、根本的な解決につながる仕組みを再設計します。経営層や監査部門の期待に応えるためにも、これらの改善活動の優先順位を上げ、現場に定着するまでフォローすることを心がけています。
Q11. ハラスメントに対する監査を実施する際、内部監査人が実務上留意すべき具体的な境界線やアプローチについて教えてください。
守田氏: ハラスメントの事実や、その兆候を監査によって明らかにすること自体は、内部監査人の役割として適切です。しかし、ハラスメントに対する具体的な処分や法的措置、当事者の保護や罰則の適用といった「実務的な対策」にまで内部監査人が直接踏み込むべきではありません。
こうしたデリケートな領域は、弁護士や法務部門、人事部門などの専門的なスキルと権限を持つ部署に委ねる必要があります。良かれと思って内部監査人が境界線を越えて介入してしまうと、組織的な混乱や法的なリスクを招くため非常に危険です。事前に法務部門などと役割分担をすり合わせ、リハーサルを行っておくなど、内部監査として「どこまで行い、どこから先は専門部署に引き渡すか」という境界線を明確にしておくことが極めて重要です。
編集後記
本イベントでは、国内外の多様な現場でキャリアを重ねてこられた守田氏ならではの、非常に具体的で実践的な知見が語られました。ガバナンスやリスクマネジメントは、単なる「ルール遵守」や「守り」のためのツールではなく、企業が健全に成長し、攻めの意思決定を行うための「羅針盤」であるという視点は、多くの実務担当者にとって深い気づきとなったのではないでしょうか。
特に、人を責めずに仕組みで解決するアプローチや、組織カルチャーという目に見えない領域へのアプローチは、これからのAI時代において内部監査人や内部統制担当者が発揮すべき独自の価値を示しています。国際基準であるCIAの知識をベースに持ちながら、自社の実態に合わせた柔軟な改善を積み重ねていくことこそが、経営から真に頼られる存在への道筋であると感じさせられる有意義なイベントとなりました。
合わせてお読みください
-
最近のエントリー