本ウェブサイトでは、Cookieを利用しています。本ウェブサイトを継続してご利用いただく際には、当社のCookieの利用方針に同意いただいたものとみなします。
 IFRS
- 2026/10/26公開
- 2026/10/27更新
IFRSの収益認識とは?売上の計上時期と契約資産を設例で解説
IFRSの収益認識とは
IFRS第15号「顧客との契約から生じる収益」(IFRS 15)の目的は、顧客へ約束した財やサービスを移転したことを表すように、権利を得ると見込む対価の額で収益を認識することです。売上の計上基準は請求書の発行や代金の入金ではなく、資産に対する支配が顧客へ移転した時点となります(IFRS 15.31)。
支配とは、資産の使用を指図し、残りの便益のほとんどすべてを獲得する能力を指します。引渡しによって一時点で支配が移る履行義務(38項)と、サービスの提供に応じて一定期間にわたり充足される履行義務(35項)を区別して判断することが、収益認識の実務における出発点です。
出典:IFRS Foundation IFRS 15 Revenue from Contracts with Customers(31項、35項、38項)
5ステップで売上の金額と時期を決める
IFRS 15の適用対象となる契約では、5つのステップで売上の金額と時期を判断します。設備と3年間の保守を一括販売する設例に当てはめると、各段階で調べる条件が分かります。
| 段階 | この契約への問いと答え | IFRS 15の根拠項 |
|---|---|---|
| 1:契約の識別 | 法的に強制力のある契約が1件成立しているか? → この設例では、承認、権利、支払条件、商業的実態、回収可能性の5要件を満たす契約が1件あるとします。 |
9項 |
| 2:履行義務の識別 | 顧客への約束の中に別個の財・サービスがいくつあるか? → 「設備」と「保守サービス」の2つがそれぞれ単独で別個の履行義務となる。 |
22項、27項 |
| 3:取引価格の算定 | 受け取る権利を得ると見込む対価の総額はいくらか? → 変動要素のない固定対価として600千CUを算定する。 |
47項 |
| 4:履行義務への配分 | 取引価格をどう割り振るか? → 独立販売価格比率(500対125)で配分し、値引き25千CUを設備へ20千CU、保守へ5千CU按分する。 |
73〜76項、81項 |
| 5:収益の認識 | いつ売上を計上するか? → 設備は支配が移転する10月1日(一時点)、保守はサービスの提供期間である36か月にわたり均等計上する。 |
31項、35(a)項、38項 |
出典:IFRS Foundation IFRS 15(9項、22項、27項、47項、73〜76項、81項、31項、35項、38項)
設例:設備と3年間の保守を一括販売した場合
アビタスの講義教材にある、設備と3年間の保守をまとめて販売する学習用の設例です。金額の単位は千CU(CUは通貨単位)で、次の契約条件を使います。
- 契約締結日:20x1年6月1日
- 契約価格:600千CU(固定対価)
- 独立販売価格:設備500千CU、3年間の保守125千CU(合計625千CU、値引き25千CU)
- 引渡しおよび役務提供:設備は20x1年10月1日に引渡し。保守は同日から3年間(36か月)提供
- 支払期日:20x1年11月30日に全額(600千CU)を一括送金
- 決算期:年1回、3月31日決算
独立販売価格の比率による配分計算
契約価格600千CUを、独立販売価格(設備500千CU:保守125千CU = 4:1)の比率で配分します。
設備への配分額 = 600 × 500 / (500 + 125) = 480千CU
保守への配分額 = 600 × 125 / (500 + 125) = 120千CU
全体に対する25千CUの値引きは、独立販売価格の比率に応じて設備に20千CU、保守に5千CU按分されています(IFRS 15.81)。
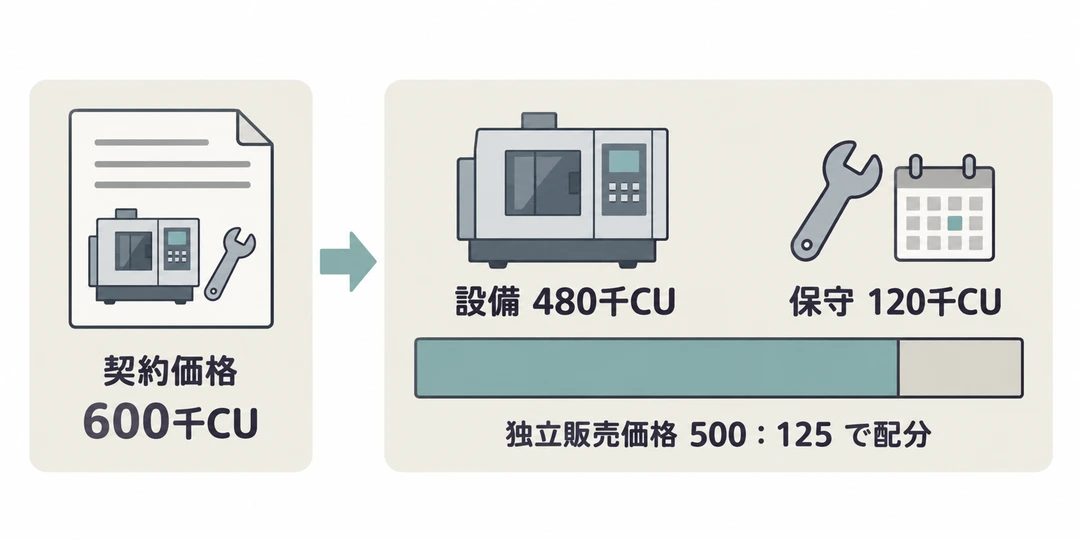
設備は20x1年10月1日に引渡しが完了し、支配が顧客へ移転するため480千CUを一時点で収益認識します(38項)。一方、保守120千CUは36か月にわたり均等に提供されるため、月額3.333…千CUとして期間按分します(35(a)項)。初年度(20x1年10月1日〜20x2年3月31日)の6か月分は20千CU(120×6/36)となります。
| 会計年度 | 対象期間 | 設備収益 | 保守収益 | 合計収益 |
|---|---|---|---|---|
| 20x1年度 | 20x1/10/1 〜 20x2/3/31(6か月) | 480 | 20 | 500 |
| 20x2年度 | 20x2/4/1 〜 20x3/3/31(12か月) | 0 | 40 | 40 |
| 20x3年度 | 20x3/4/1 〜 20x4/3/31(12か月) | 0 | 40 | 40 |
| 20x4年度 | 20x4/4/1 〜 20x4/9/30(6か月) | 0 | 20 | 20 |
| 合計 | 36か月間 | 480 | 120 | 600 |
教材における仕訳の推移
教材p20の仕訳から、設備引渡し、入金、初年度の保守売上を示します。保守分は年度ごとにまとめて表示しており、月次で計上済みの売上を決算日に重ねて計上する意味ではありません。
| 日付 | 借方勘定・金額(千CU) | 貸方勘定・金額(千CU) | 処理の根拠 |
|---|---|---|---|
| 20x1/10/1 | 契約資産 480 | 設備売上 480 | 設備引渡しによる支配の移転(教材のネットベース表示) |
| 20x1/11/30 | 現金 600 | 契約資産 480 契約負債 120 |
対価受領による資産回収および未履行義務の負債計上 |
| 20x2/3/31 | 契約負債 20 | 保守売上 20 | 20x1年度(6か月分)の保守役務の提供完了 |
初年度末の契約負債は120−20=100千CUです。翌期以降の保守売上40、40、20千CUを認識するにつれて取り崩し、20x4年9月30日のサービス提供完了までにゼロになります。
この教材の仕訳では、10月1日の設備引渡時に借方を「契約資産」として計上しています。ただし実務では、「支払期日が後だから契約資産になる」と判断してはいけません。契約上、対価を請求する権利が無条件であれば、支払期日前であっても借方は「売掛金(金融債権)」となります(IFRS 15.108)。契約資産となるか売掛金となるかは、権利の性質により判断が分かれます。
出典:アビタス「IFRS 15 収益認識体験講義資料(2026年9月13日版)」p17〜20、IFRS Foundation IFRS 15(106〜108項)
契約資産と売掛金は何が違う?
契約資産と売掛金の違いは、「対価を受け取る権利が無条件であるかどうか」にあります(IFRS 15.105、107、108項)。支払期日の到来(時間の経過)だけを待つ状態であれば売掛金であり、他の履行義務の充足など追加の条件が課されている権利は契約資産に区分します。
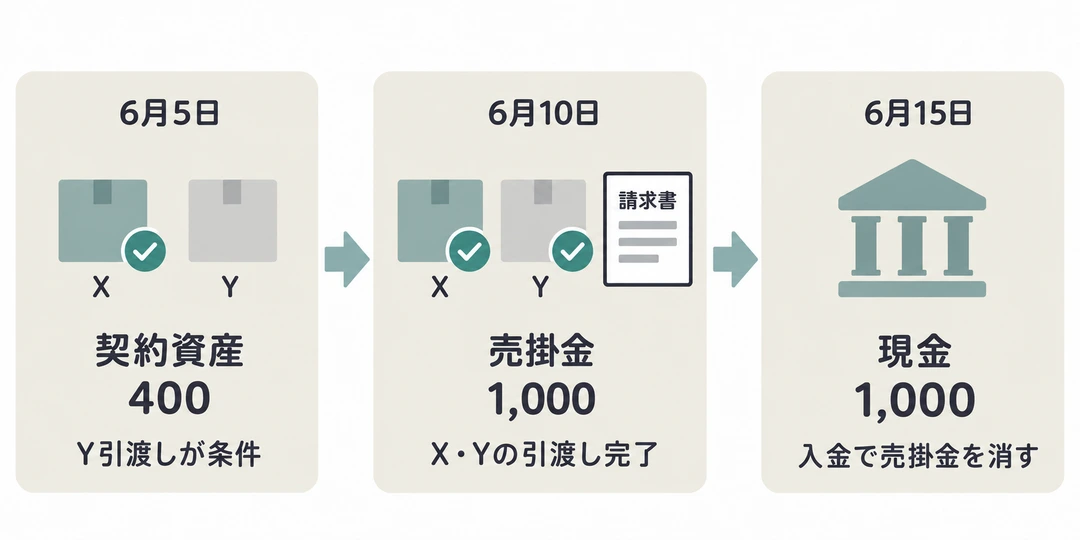
教材の設例(製品X:400、製品Y:600、合計対価:1,000)でこの区別を確認します。支払条件は「製品Xの対価は、製品Yの引渡しが完了した後にまとめて請求され支払われる」というものです。6月5日にX、6月10日にYを引き渡し、6月15日に対価1,000を受領しました。
| 取引日 | 発生した事象 | 借方勘定・金額 | 貸方勘定・金額 | 権利の性質 |
|---|---|---|---|---|
| 6月5日 | 製品Xの引渡し | 契約資産 400 | 売上(X) 400 | Yの引渡しが条件のため条件付きの権利(107項) |
| 6月10日 | 製品Yの引渡し | 売掛金 1,000 | 契約資産 400 売上(Y) 600 |
全義務を果たしたため無条件の権利へ振替(108項) |
| 6月15日 | 代金の入金 | 現金 1,000 | 売掛金 1,000 | 債権の回収による債権の消滅 |
契約条件が異なる場合の対比
次は、Xの支払条件だけを変えた学習用の比較です。
もし契約条項において「製品Xを引き渡した時点で、製品Yの引渡し状況にかかわらずXの対価400に対する無条件の請求権が生じる」と取り決められていた場合、6月5日の仕訳は借方「売掛金 400」/貸方「売上 400」となります。支払期日が後日であっても、請求書を未発行であっても、時間の経過のみを待つ権利であれば売掛金です。
反対に、元の設例のように「後続する製品Yの引渡し」が対価請求の前提条件とされている場合は、Xを引き渡した時点では条件付きの権利にとどまるため、借方は「契約資産 400」となります。貸借対照表上の表示科目は、請求書発行日や支払日ではなく、法的な権利の性質に基づいて決定されます(IFRS 15.105)。
出典:アビタス公開教材サンプルテキスト、IFRS Foundation IFRS 15(105項、107項、108項)
実務で最初に確認する契約条件
経理実務者が契約書面から会計処理を判断し、上司や監査担当者へ説明する際は、以下の3つの観点で検討記録を作成します。
契約書の条項から履行義務を識別する
契約書の目的条項とサービス範囲から、約束した財やサービスを拾います。この設例では、設備の引渡しと保守の提供の2つです。顧客が単独で、または容易に利用可能な他の資源と組み合わせて便益を得られ、契約内の他の約束からも区分できるかを確認し(IFRS 15.22、27項)、別個の履行義務として判定します。
価格表や見積書から独立販売価格を把握する
対価総額の条項と、社内の価格表や単独販売実績、見積書を照合します。設例では500と125の根拠となる単独販売実績を添え、600を480と120へ配分する計算を残します(73〜76項)。値引き25を全体へ比率配分するのがこの設例の処理です(81項)。特定の義務だけに値引きを配分する場合は、82〜83項の要件を別に検討します。
請求・支払条項から表示区分を決定する
納品・検収条件および請求・支払条項を確認します。部分引渡し時点で無条件の請求権が生じるのか、後続する引渡しなどを条件とする権利なのかが、表示区分の分かれ目です。追加の義務履行が支払条件となる場合は「契約資産」、単に期日の到来を待つ状態であれば「売掛金」として整理します(105項、107項、108項)。
検討メモの記載例
社内検討メモには、以下のように結論と根拠を1つに集約して残します。
「支払条項[第○条]では、Xの対価400を受け取る権利にYの引渡しが条件として付いている。Xの引渡記録は6月5日、Yは6月10日である。したがって6月5日は契約資産400を計上する(IFRS 15.107)。Y引渡し後の6月10日に契約資産400を振り替え、Yの売上600と合わせて売掛金1,000とする(108項)。根拠資料は契約書と各引渡記録。」
なお、日本の企業会計基準第29号「収益認識に関する会計基準」も、IFRS 15の基本的な考え方を出発点として開発されています。ただし、日本基準では重要性に配慮した代替的取扱いなどが一部認められているため、両者の規定が完全に同一であるわけではありません。詳細な差異は以下の解説記事を参照してください。
出典:企業会計基準委員会(ASBJ) 企業会計基準第29号「収益認識に関する会計基準」
収益認識を学ぶときの進め方
基本設例の数値と仕訳を自分で再現すると、どの契約条件から処理を判断したかを説明する練習になります。
学習を進める際は、まず本記事で取り上げた「設備と保守の一括販売」の設例を用い、独立販売価格による配分計算と一定期間にわたる収益の均等認識を手作業で計算します。次に、「製品Xと製品Yの引渡し」の設例を通して、権利が無条件かどうかに応じて契約資産から売掛金へ勘定科目が切り替わる仕訳の流れを整理してください。
アビタスのIFRS講座は、基準の考え方を設例の計算と仕訳に対応させて学ぶ講座です。
詳しいテキスト構成や講義のアプローチは、アビタスの教材紹介ページやIFRS講座の概要で確認できます。
出典:アビタス「IFRS 15 収益認識体験講義資料」
まとめ
IFRSの収益認識では、請求や入金にとらわれず、支配の移転を軸に売上を判断します。契約書から履行義務を切り分け、独立販売価格で対価を配分し、権利の性質から表示科目を選定します。契約条項、根拠資料、基準の項番号を結び付けて記録すれば、上司や監査担当者へ判断の前提と結論を示せます。
合わせてお読みください
-
最近のエントリー
-
- 2026.10.26更新
- IFRSの収益認識とは?売上の計上時期と契約資産を設例で解説
-
- 2026.06.03更新
- スキマ時間で情報収集! 需要急増「IFRS」の 基礎から試験までがわかる無料パンフレット
-
- 2026.06.02更新
- 【10年で7倍】「日本基準しか知らない経理」は危ない?IFRS時代に市場価値を急上昇させる最短ルート 無料オンライン説明会実施中!
-
- 2026.03.18更新
- 新任内部監査人必見!まず押さえるべき業務のポイントとは?―現役内部監査人が語る「学び」「成長」「CIAの活かし方」
-
- 2026.03.18更新
- 需要7倍!転職でIFRS検定が「歓迎要件」になる理由と最短合格の勉強法